Abrir a fatura do cartão de crédito no final do mês e se perguntar para onde foi o dinheiro é uma rotina exaustiva. Para a maioria das pessoas, o controle financeiro ainda se resume a planilhas complexas, categorizações manuais tediosas e o abandono precoce das metas de economia. O preenchimento manual de cada cafezinho, transporte por aplicativo ou compra online gera um atrito comportamental tão alto que o orçamento pessoal frequentemente é abandonado antes mesmo do primeiro trimestre.
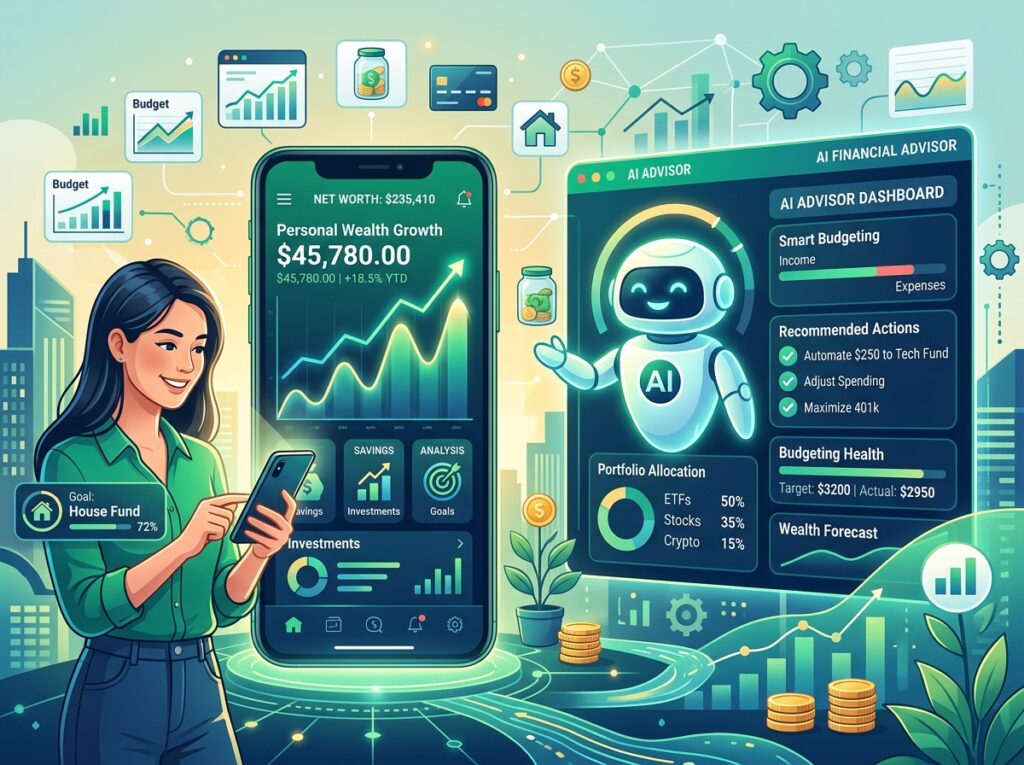
Contudo, a tecnologia passou por uma evolução drástica. A inteligência artificial transformou os aplicativos de finanças de simples calculadoras digitais — que apenas somam números que você mesmo insere — em assistentes proativos. A adoção de modelos preditivos e algoritmos de processamento de linguagem natural permite que a tecnologia compreenda o contexto dos seus gastos, antecipe necessidades de fluxo de caixa e aponte desperdícios invisíveis.
Abaixo, detalhamos o passo a passo de como essa tecnologia opera nos bastidores, quais são os impactos reais na sua rotina e como você pode implementá-la para construir uma reserva sólida.
Como a Inteligência Artificial Analisa Seus Hábitos de Consumo
O alicerce da gestão financeira moderna baseada em tecnologia reside no Machine Learning (Aprendizado de Máquina) aplicado ao comportamento do consumidor. Diferente de softwares legados que utilizam regras estáticas — como “se o texto contêm ‘Uber’, coloque na categoria Transporte” —, as redes neurais atuais analisam o contexto completo da transação, incluindo horário, localização, frequência, valor e histórico do usuário.
No contexto brasileiro, essa evolução caminha lado a lado com o Open Finance. Com o consentimento regulado pelo Banco Central, as APIs seguras permitem que algoritmos processem o seu extrato bancário de múltiplas instituições em tempo real. Os modelos identificam padrões de comportamento que o olho humano dificilmente capturaria em meio a dezenas de linhas de extrato mensal.
Categorização Automática e Detecção de Anomalias
Um dos maiores vilões das finanças pessoais é o chamado “efeito latte”: pequenos gastos diários e recorrentes que, isolados, parecem insignificantes, mas que corroem grande parte da renda anual. A inteligência artificial mapeia esses hábitos por meio da detecção de anomalias estatísticas.
Se o seu padrão de gastos com alimentação fora de casa sofre um desvio sutil de 15% ao longo de três semanas consecutivas, o sistema não apenas registra o fato, mas emite alertas preditivos. Esses avisos atuam antes que o saldo fique negativo ou que o limite do cheque especial seja acionado, calculando a projeção do seu fluxo de caixa para os próximos 15 dias com base no seu ritmo atual de consumo.
| Método de Controle | Esforço do Usuário | Precisão de Categorização | Alertas Preditivos |
|---|---|---|---|
| Planilha Tradicional | Alto (Manual) | Baixa (Depende de digitação) | Inexistente |
| Aplicativo Bancário Comum | Médio | Média (Erros frequentes) | Básicos |
| Finanças com IA Avançada | Quase Zero | Alta (Aprendizado contínuo) | Avançados e Personalizados |
Arquitetura de um Sistema Inteligente de Economia
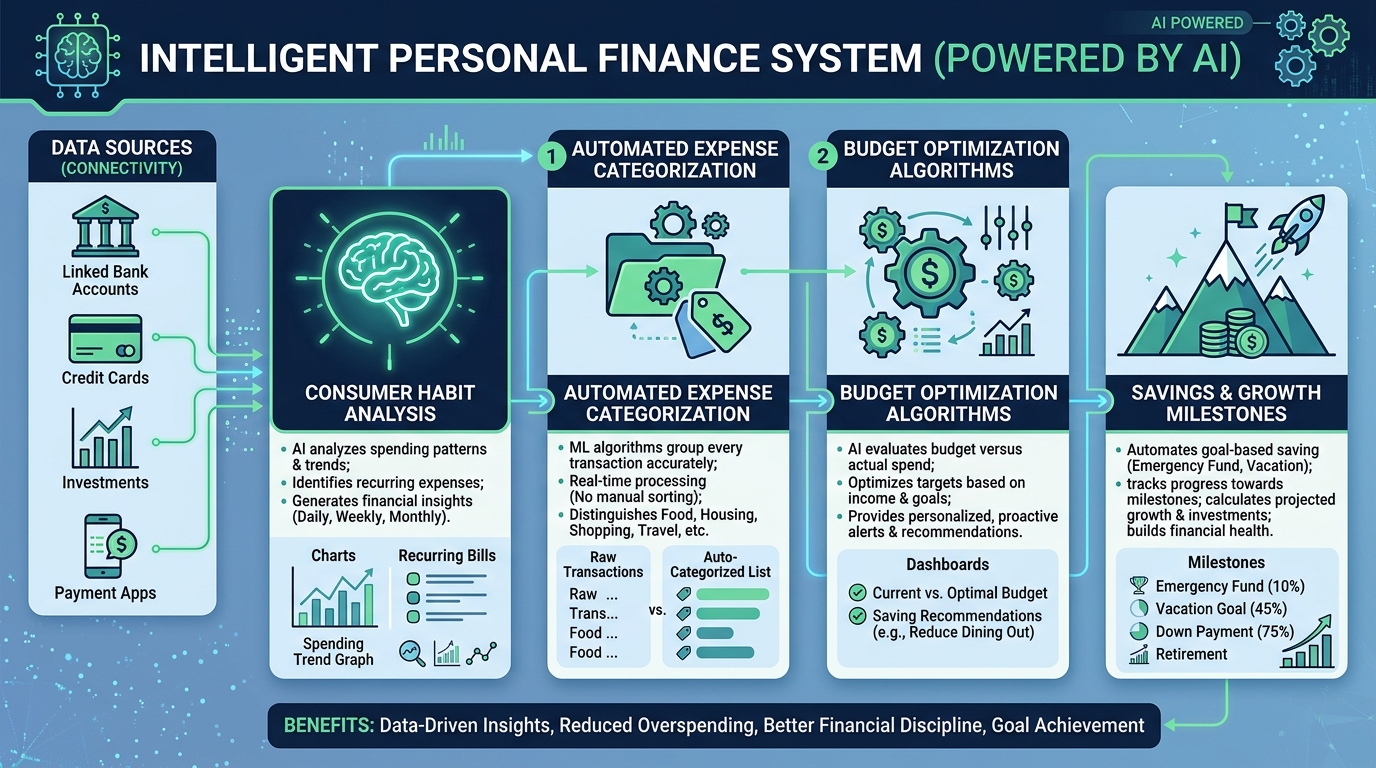
Para compreender o funcionamento técnico de uma plataforma de gestão financeira orientada por dados, é fundamental observar o trajeto que a informação percorre desde a instituição financeira até o painel de visualização do usuário.
O fluxo abaixo demonstra como os dados brutos são transformados em insights acionáveis por meio de processamento automatizado:
graph TD
    A[Extrato Bancário / Open Finance] --> B[Camada de Processamento por IA]
    B --> C{Identificação de Padrões}
    C -->|Gastos Supérfluos| D[Alerta de Otimização]
    C -->|Metas Atingidas| E[Recomendação de Investimento]
    D --> F[Painel do Usuário]
    E --> F[Painel do Usuário]
A camada de processamento utiliza algoritmos de classificação para limpar descrições de transações bancárias (frequentemente truncadas ou confusas), atribuindo-lhes metadados limpos e categorias padronizadas. Em seguida, motores de decisão avaliam a saúde financeira do indivíduo, direcionando o fluxo para alertas de contenção de gastos ou para sugestões de alocação de excedentes em investimentos de renda fixa ou variável, de acordo com o perfil de risco previamente mapeado.
Melhores Práticas para Integrar a IA no Seu Dia a Dia Financeiro
A adoção de assistentes inteligentes exige critérios rigorosos de segurança digital. Ao conectar suas contas bancárias a plataformas de terceiros, verifique sempre se a ferramenta opera sob as normas da Lei Geral de Proteção de Dados (LGPD) e se utiliza criptografia de ponta a ponta (como o protocolo TLS 1.3 em trânsito e AES-256 em repouso).
Outro ponto fundamental é a definição de metas. Chatbots financeiros integrados ao WhatsApp ou a aplicativos dedicados permitem estabelecer orçamentos dinâmicos. Em vez de uma meta rígida de “gastar R$ 500 em lazer”, a IA pode sugerir tetos semanais flexíveis que se adaptam caso você tenha tido uma despesa médica imprevista no início do mês.
A tecnologia atua como um copiloto altamente eficiente, mas a soberania sobre o capital permanece humana. A IA sugere cortes, aponta desvios e automatiza a categorização, mas a decisão final de investimento ou renegociação de contratos cabe inteiramente ao usuário.
Conclusão e Próximos Passos
O uso da inteligência artificial na gestão financeira pessoal representa a transição definitiva entre o esforço exaustivo do controle manual e a previsibilidade proporcionada pela automação de dados. Ao delegar o trabalho repetitivo de categorização e análise de extratos para algoritmos especializados, ganha-se tempo e clareza para focar no que realmente importa: a construção de patrimônio e a sustentabilidade a longo prazo do orçamento doméstico.
O resultado prático deste fluxo é a eliminação do fator surpresa no fim do mês, substituindo a reatividade por um planejamento financeiro fundamentado em dados precisos.
Para continuar aprofundando seus conhecimentos sobre automação, tecnologia e eficiência operacional, explore os demais artigos disponíveis no portal Conektc e mantenha-se atualizado sobre as ferramentas que estão redefinindo a gestão de recursos na era digital.